La facture qui n'était pas une surprise, sauf que oui
Les taxes foncières et les renouvellements d'assurance arrivent à la même date chaque année et prennent quand même les gens au dépourvu. Se rattache à l'étape 3 — Allouez et automatisez, où les factures annuelles ont leur propre Enveloppe.
Un sondage de la Réserve fédérale américaine a révélé que 28 % des adultes ont eu de la difficulté à payer leurs factures le mois précédant l'enquête, et que 16 % n'en ont pas payé au moins une en entier. Ce qui frappe, ce n'est pas que l'argent manque parfois — c'est à quel point la facture qui en est la cause n'est souvent pas vraiment une surprise. Taxes foncières, assurance automobile, un abonnement annuel, un renouvellement de permis professionnel — ces choses arrivent à la même date chaque année. Le montant est habituellement connaissable à l'avance. Et elles frappent quand même comme une embuscade, parce qu'un budget mensuel ne tient compte que des factures mensuelles, et celles-ci ne le sont pas.
Deux problèmes différents qui se ressemblent
Ça vaut la peine de séparer deux choses qu'on regroupe sous « dépenses imprévues », parce qu'elles demandent des réponses différentes :
Les dépenses non mensuelles sont des coûts réels et attendus qui ne reviennent tout simplement pas chaque mois — taxes foncières, immatriculation, une prime d'assurance annuelle, un renouvellement d'adhésion professionnelle. Le montant et la date sont habituellement prévisibles bien à l'avance, souvent inscrits sur la facture de l'an dernier. Ce ne sont pas des urgences. Ce sont des problèmes d'échéancier.
Les vraies urgences sont celles que personne ne peut prévoir — une perte d'emploi, un tuyau qui éclate, un coût médical urgent. Celles-ci ont besoin d'un fonds d'urgence, pas d'un échéancier (c'est un sujet séparé — voir l'article sur la protection d'une marge de manœuvre).
Mélanger les deux, c'est exactement ce qui cause l'impression d'être pris au dépourvu par quelque chose qui était, en fait, imprimé sur une facture un an à l'avance.
Pourquoi « juste budgéter mensuellement » ne suffit pas
Un budget mensuel typique vérifie si le revenu couvre les dépenses de ce mois-ci. Ça fonctionne bien jusqu'à ce qu'une facture arrive qui ne faisait partie « de ce mois-ci » dans aucun des onze mois précédents. La facture n'est pas inabordable — elle n'a simplement été prise en compte nulle part avant le moment de son arrivée, ce qui est le pire moment possible pour découvrir un manque à gagner de 1 400 $.
Le correctif n'est pas compliqué : additionnez tout ce qui se facture annuellement, trimestriellement, ou autrement hors du cycle mensuel, divisez par douze, et mettez ce montant de côté chaque mois, qu'il y ait quelque chose à payer ou non. Quand la vraie facture arrive, l'argent est déjà là. Ça cesse d'être une crise et devient de la paperasse.
Il y a une deuxième couche à connaître, aussi : ces factures ne sont habituellement pas réparties uniformément sur l'année. Les taxes foncières arrivent souvent en versements précis, les renouvellements d'assurance se regroupent autour de certains mois, les coûts de rentrée scolaire frappent à la fin de l'été. Un ménage peut être entièrement financé sur une base de total annuel et quand même manquer d'argent dans un mois précis et lourd si l'échéancier n'a pas été cartographié — c'est pourquoi savoir non seulement combien mais aussi quand compte tout autant.
À quoi ça ressemble concrètement
Chaque dépense récurrente est étiquetée avec le mois ou les mois où elle est vraiment due. Une fois que c'est cartographié, il devient visible si l'année est concentrée en début, en fin, ou raisonnablement égale — et si six mois portent la majorité de la charge, il reste du temps pour déplacer quelque chose de flexible vers un mois plus léger avant que ça devienne un problème, au lieu de le découvrir durement au septième mois.
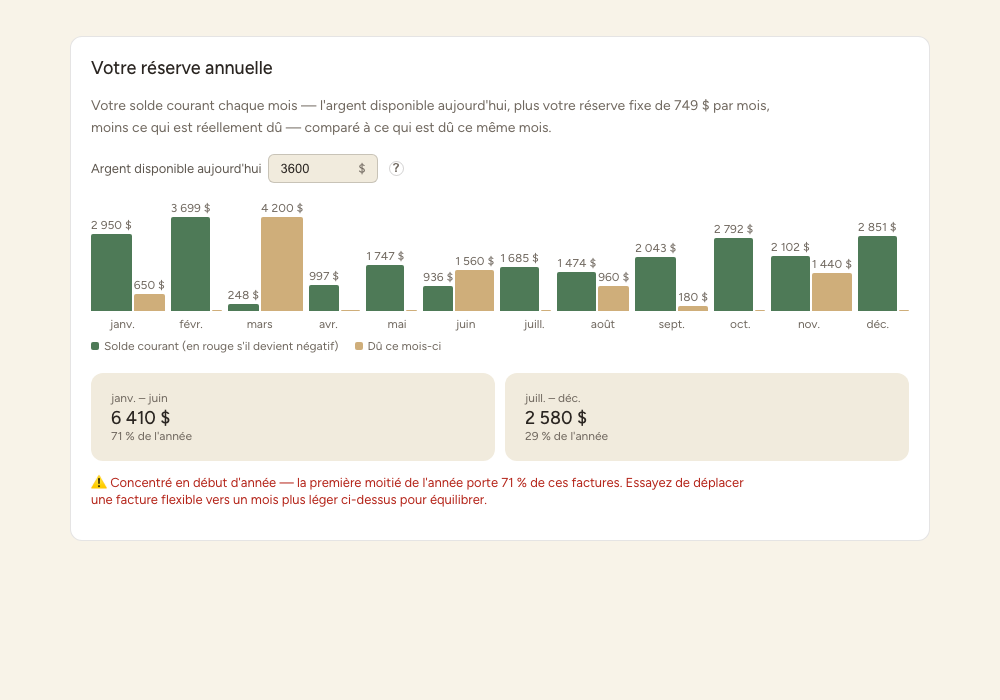
C'est pourquoi « donner une Enveloppe à chaque dollar » inclut spécifiquement une Enveloppe de dépenses annuelles, séparée du flux de trésorerie mensuel régulier — ces factures non mensuelles et prévisibles ont besoin de leur propre réserve, financée mensuellement, pour que la date d'échéance elle-même ne soit plus un événement.
— L'équipe Sovereign