Le seul chiffre qui ne vous ment pas
Le revenu peut sembler sain une année qui recule vraiment. Se rattache à l'étape 4 — Protégez le Canot de sauvetage, qui suit la Valeur nette séparément des dépenses courantes.
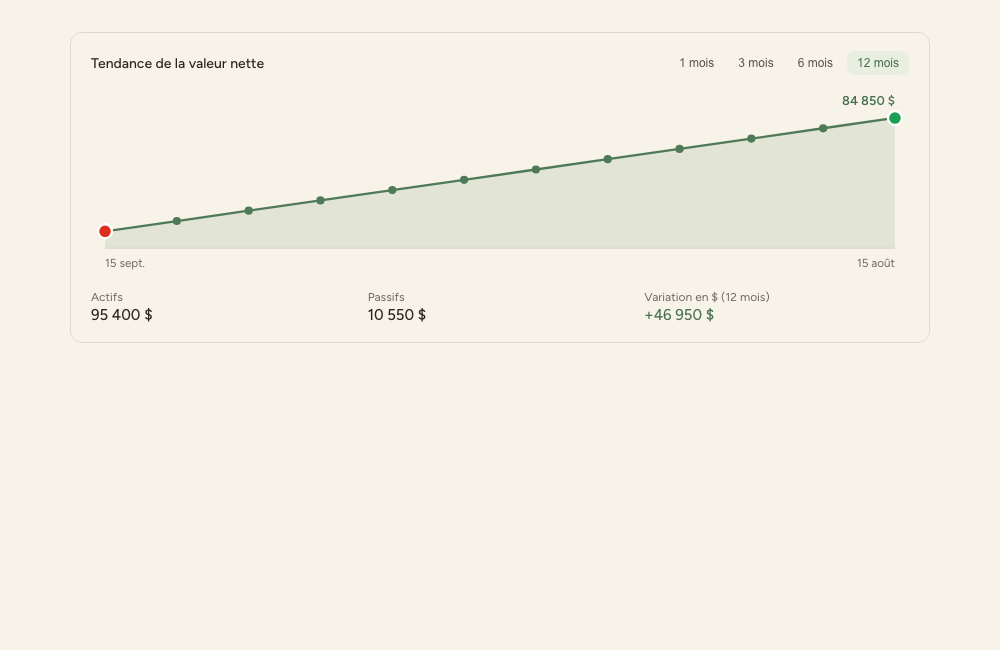
Le revenu peut sembler sain une année qui recule vraiment. Une augmentation est absorbée par un style de vie qui s'élargit, un bon mois est annulé par un mauvais, et les dépenses mois par mois peuvent sembler correctes même pendant que la dette augmente tranquillement. Il y a un chiffre qui n'a pas ce problème, parce que ce n'est pas l'instantané d'un seul mois — c'est un total courant de tout : la valeur nette, ce qui est possédé moins ce qui est dû.
L'Enquête sur la sécurité financière 2023 de Statistique Canada situe la valeur nette médiane des ménages canadiens à 519 700 $ — les ménages de moins de 35 ans se situent à 159 100 $ (en hausse de 179 % depuis 2019, la plus forte hausse de tous les groupes d'âge), tandis que les ménages de 55 à 64 ans possédant à la fois une résidence principale et un régime de retraite d'employeur ont une valeur nette médiane environ 1,4 million de dollars plus élevée que ceux qui n'ont ni l'un ni l'autre. Le chiffre lui-même compte moins que la direction dans laquelle il évolue. Comparer la valeur nette de cette année à celle de l'an dernier, ce n'est pas viser une cible précise — c'est regarder la tendance, parce que la tendance est le vrai bulletin.
Pourquoi un seul chiffre bat une douzaine de bonnes habitudes
Il est possible de faire tout ce qui semble correct — payer les factures à temps, éviter les dettes évidentes, garder un emploi stable — et ne toujours pas savoir si tout ça fonctionne vraiment. La valeur nette est le chiffre qui règle la question, parce qu'elle fait automatiquement le solde de tout. Vous avez remboursé une partie de l'hypothèque cette année? Ça paraît. Vous avez accumulé une carte de crédit pendant les fêtes? Ça paraît aussi, immédiatement, sans besoin d'une conversation séparée à ce sujet.
C'est aussi ce qui la rend plus utile que de simplement surveiller le revenu. Deux personnes gagnant le même salaire peuvent évoluer dans des directions complètement opposées — l'une bâtissant de l'équité et remboursant ses dettes, l'autre glissant davantage en arrière — et le revenu seul les montrerait comme identiques. La valeur nette, non.
Ce qui la compose vraiment
La valeur nette est simple en principe : tout ce qui est possédé, moins tout ce qui est dû.
- Actifs : liquidités, investissements, comptes de retraite (REER, CELI), équité résidentielle, toute autre propriété ayant une valeur réelle.
- Passifs : solde hypothécaire, prêts, dette de carte de crédit, toute autre somme due.
Une nuance à connaître : les comptes enregistrés comme un REER contiennent des dollars avant impôt, ce qui signifie qu'un solde de 100 000 $ vaut moins une fois l'impôt de retrait payé : environ 70 000 $ à un taux d'imposition de 30 %. C'est correct de suivre le solde complet par souci de simplicité, tant que c'est suivi de façon constante, de la même manière chaque fois — la tendance compte plus que la précision parfaite d'un seul instantané.
À quelle fréquence, et quoi en faire vraiment
Une fois par année suffit pour bien voir la tendance; mensuellement ou trimestriellement rend le lien entre les décisions et les résultats plus immédiat. Ce qui compte n'est pas la fréquence — c'est que ce soit vérifié du tout, et vérifié de la même façon chaque fois, pour que cette année soit vraiment comparable à l'an dernier.
C'est pourquoi la valeur nette se trouve à l'intérieur du Centre de contrôle plutôt que comme un exercice séparé et occasionnel. Un budget répond à « est-ce que je vis selon mes moyens ce mois-ci ». La valeur nette répond à la plus grande question en dessous : « est-ce que tout ça bâtit vraiment vers quelque chose ». Les deux comptent. Un seul des deux ne peut pas être trompé par un bon mois.
— L'équipe Sovereign